
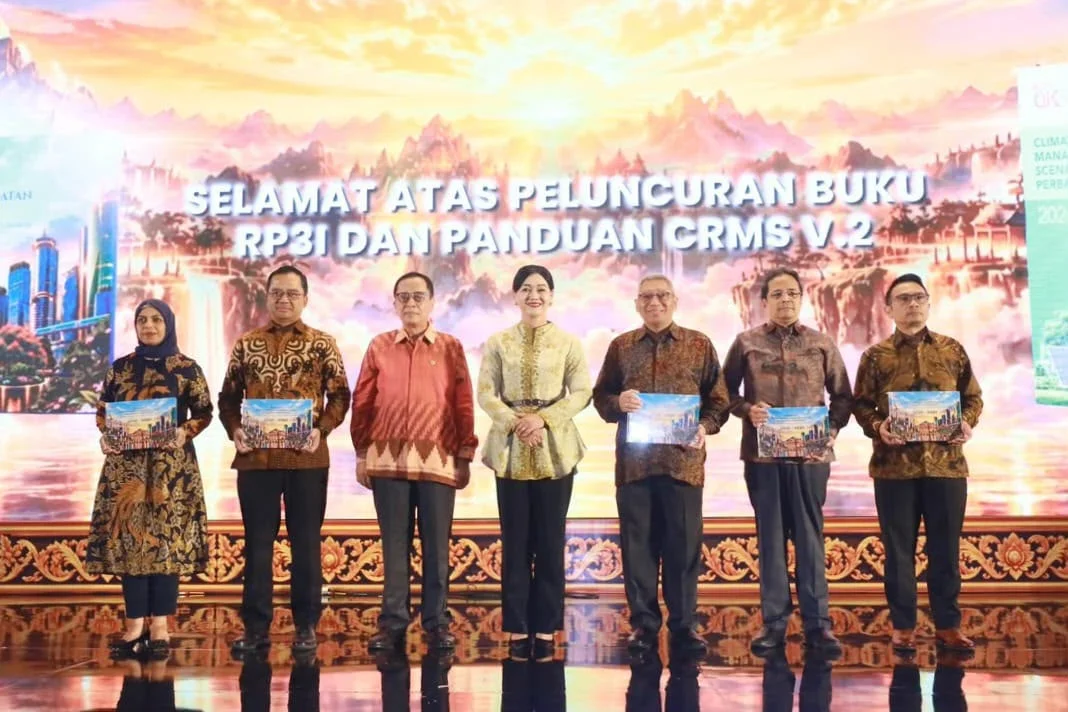
DENPASAR, SEPUTARBANK – Otoritas Jasa Keuangan (OJK) meluncurkan Roadmap Pengembangan dan Penguatan Perbankan Indonesia (RP3I) 2026–2030 sebagai arah strategis untuk memperkuat fondasi industri perbankan sekaligus meningkatkan daya saing di tengah perubahan ekonomi global yang semakin dinamis.
Peluncuran RP3I 2026–2030 dilakukan Ketua Dewan Komisioner OJK Friderica Widyasari Dewi bersama Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae dan pimpinan industri bank umum di Bali.
Dikutip Seputarbank dalam siaran pers OJK, Jumat (03/10/2026), roadmap tersebut diarahkan untuk membangun industri perbankan yang semakin sehat, tangguh, inovatif, inklusif, dan berdaya saing, sekaligus memperbesar kontribusinya terhadap pertumbuhan ekonomi nasional.
Friderica mengatakan industri perbankan Indonesia memasuki fase yang semakin kompleks. Perubahan ekonomi global dan geopolitik, perkembangan teknologi yang cepat, perubahan perilaku masyarakat, hingga meningkatnya tuntutan terhadap keberlanjutan dan tata kelola menjadi tantangan sekaligus peluang bagi sektor perbankan.
“Untuk itu kita harus membangun perbankan yang resilien dengan modal dan likuiditas dan manajemen risiko yang kuat. Kemudian juga harus inovatif, melalui pemanfaatan teknologi dan memberikan nilai tambah, produktif dalam menyalurkan pembiayaan bagi ekonomi produktif, dan juga inklusif, dengan terus memperhatikan pelindungan konsumen,” ujar Friderica.
Diterangkanya, kinerja sektor jasa keuangan nasional hingga saat ini masih terjaga dan memiliki peran penting dalam menopang perekonomian. Hingga Agustus 2026, kredit perbankan tercatat tumbuh 13,65 persen secara tahunan (yoy), sementara Dana Pihak Ketiga (DPK) meningkat 10,92 persen yoy.
Di sisi permodalan dan kualitas aset, industri perbankan juga menunjukkan ketahanan. Rasio Kecukupan Modal atau CAR berada di level 24,1 persen, sedangkan rasio kredit bermasalah atau NPL gross sebesar 2,11 persen.
Lima Prioritas Penguatan Perbankan
Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae mengatakan RP3I 2026–2030 disusun untuk memberikan arah pengembangan industri perbankan dalam menghadapi perubahan lingkungan global, perkembangan teknologi, perubahan model bisnis, risiko lingkungan, hingga meningkatnya tuntutan terhadap perlindungan konsumen dan keberlanjutan.
“Karena itu, industri perbankan perlu memiliki arah pengembangan yang jelas dan mampu merespons perubahan sekaligus mendukung prioritas pembangunan nasional, baik dalam jangka menengah maupun jangka panjang. Dalam konteks inilah RP3I disusun,” kata Dian.
RP3I 2026–2030 juga menjadi bagian dari implementasi Undang-Undang Nomor 4 Tahun 2026 tentang Perubahan atas Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK).
Kebijakan tersebut memberikan ruang bagi perluasan produk dan aktivitas perbankan serta diarahkan untuk mendukung pendalaman pasar keuangan dan penguatan fungsi intermediasi sesuai agenda pembangunan nasional.
Dalam roadmap tersebut, OJK menetapkan lima prioritas strategis.
Pertama, penguatan kelembagaan dan integritas, yang mencakup peningkatan kapasitas kelembagaan, permodalan, likuiditas, tata kelola, manajemen risiko, serta integritas industri.
Kedua, modernisasi teknologi dan ketahanan digital. OJK mendorong transformasi digital dan inovasi secara prudent, termasuk pemanfaatan teknologi baru dengan tetap memperkuat tata kelola, keamanan, dan ketahanan digital.
Ketiga, pendalaman pasar keuangan dan penguatan intermediasi. Fokus ini mencakup perluasan produk dan aktivitas perbankan dalam kerangka universal bank, peningkatan pembiayaan sektor produktif, penguatan ekosistem supply chain, serta pengembangan Open Banking–Open Finance.
Keempat, keuangan berkelanjutan dan ketahanan risiko keberlanjutan. Prioritas ini diarahkan untuk memperkuat penerapan keuangan berkelanjutan sekaligus meningkatkan kemampuan bank dalam mengelola berbagai risiko keberlanjutan.
Kelima, perizinan terintegrasi dan pengawasan yang adaptif. OJK akan mendorong proses perizinan yang lebih terintegrasi dan efisien, serta memperkuat pengawasan berbasis risiko, termasuk market conduct dan risiko keberlanjutan.
Implementasi roadmap tersebut juga ditopang empat enablers, yakni ekosistem ekonomi pendukung; kesiapan data, teknologi dan infrastruktur digital; penguatan kapasitas sumber daya manusia; serta koordinasi pengawasan lintas sektor dan otoritas.
OJK Perkuat Pengelolaan Risiko Iklim
Selain meluncurkan RP3I 2026–2030, OJK juga menerbitkan Panduan Climate Risk Management and Scenario Analysis (CRMS) 2026.
Panduan tersebut merupakan penyempurnaan dari CRMS sebelumnya dan menjadi salah satu instrumen OJK untuk memperkuat kemampuan industri perbankan dalam mengidentifikasi serta mengelola risiko yang berkaitan dengan perubahan iklim.
CRMS merupakan kerangka kerja yang mengintegrasikan risiko iklim ke dalam tata kelola, strategi bisnis, manajemen risiko, pengukuran dan target, hingga pengungkapan.
Dalam CRMS 2026, OJK melakukan sejumlah pembaruan berdasarkan masukan dari industri. Pengkinian tersebut mencakup metodologi penghitungan emisi karbon pada Buku 3, asumsi makroekonomi dan skenario iklim pada Buku 4, serta perluasan cakupan risiko fisik pada Buku 5.
OJK juga menerbitkan Buku 7 Standardized Solutions yang ditujukan untuk membantu perbankan menerapkan CRMS secara lebih terstruktur dan konsisten.
OJK mengapresiasi keterlibatan berbagai pihak dalam penyusunan RP3I 2026–2030 dan CRMS 2026, termasuk lembaga think tank, lembaga internasional, asosiasi, serta industri perbankan.
Melalui kedua kebijakan tersebut, OJK berharap tercipta sinergi yang semakin kuat antara regulator, industri perbankan, dan pemangku kepentingan untuk membangun sektor perbankan yang modern, tangguh, inklusif, serta mampu mendukung pertumbuhan ekonomi yang produktif dan berkelanjutan.