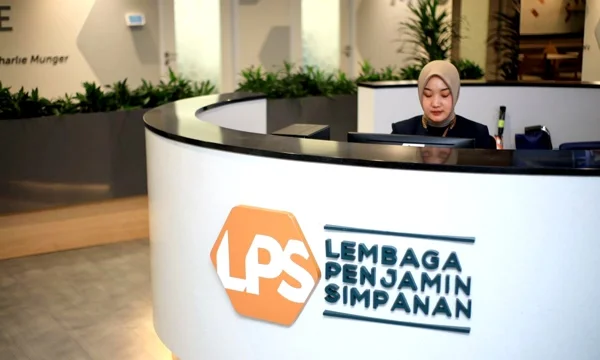
JAKARTA, SEPUTARBANK - Lembaga Penjamin Simpanan (LPS) mengambil langkah bijak terhadap nasabah yang ingin mempercepat pencairan pembayaran klaim simpanan. Dalam hal ini, LPS memprioritaskan skema Single Customer View (SCV) kepada 140 Bank Perekonomian Rakyat (BPR) dan BPR Syariah (BPRS) yang memiliki nilai aset di atas Rp500 miliar.
Penerapan sistem SCV dilakukan secara bertahap demi meningkatkan presisi, kelengkapan, serta keakuratan data nasabah yang sangat krusial dalam skema penjaminan simpanan.
Anggota Dewan Komisioner LPS Bidang Program Penjaminan Simpanan dan Resolusi Bank, Doddy Zulverdi, menyampaikan paparan tersebut dalam perhelatan Seminar Nasional dan Musyawarah Nasional (Munas) XII Perbarindo di Jakarta, Senin.
"Kami memprioritaskan dahulu kepada 140 BPR dan BPRS, yang beraset di atas Rp500 miliar," terang Doddy
Doddy menguraikan, SCV merupakan integrasi data penjaminan simpanan berbasis nasabah yang memuat rekam jejak simpanan sekaligus pinjaman tiap nasabah, termasuk pengelompokan nilai simpanan berdasarkan batasan dan regulasi LPS.
Melalui standardisasi SCV, LPS dapat memperoleh basis data nasabah secara lebih cepat dan presisi. Dengan demikian, proses verifikasi dan eksekusi pembayaran klaim simpanan dapat dipangkas menjadi jauh lebih cepat apabila ada bank yang dicabut izin usahanya atau mengalami kegagalan.
"Bagi nasabah, SCV berarti kepastian dan pembayaran klaim yang lebih cepat," tegasnya.
Mengacu pada pengalaman LPS selama ini, data nasabah yang tidak akurat serta tidak lengkap kerap menjadi hambatan utama saat tim penjaminan melakukan verifikasi pembayaran klaim simpanan pada entitas bank yang dilikuidasi.
"Salah satu penyebab lamanya penantian tersebut adalah data nasabah yang tidak lengkap dan tidak akurat," beber Doddy.
Oleh sebab itu, LPS menggulirkan kewajiban penerapan SCV secara bertahap merujuk pada Peraturan LPS Nomor 4 Tahun 2024 tentang Pelaporan Data Penjaminan Simpanan Berbasis Nasabah Bank.
Sesuai aturan itu, kelompok gelombang pertama BPR/BPRS yang diwajibkan menyetorkan laporan data SCV adalah bank dengan skala aset melampaui Rp500 miliar. Adapun tenggat waktu penyampaian laporan ditetapkan paling lambat dua tahun sejak LPS menetapkan klasifikasi kelompok bank tersebut.
Aturan ini juga mengharuskan pihak perbankan menyusun dan memelihara tiga format data SCV, yakni data terperinci per nasabah, data konsolidasi SCV per nasabah, serta data ringkasan SCV pada level bank.
Urgensi tertib administrasi ini terbukti dari catatan historis pembayaran klaim LPS di lapangan.
Per 9 Oktober 2026, LPS mencatat telah mencairkan klaim penjaminan sebesar Rp58,51 miliar dari total simpanan layak bayar senilai Rp59,01 miliar pada tiga BPR dan BPRS di Daerah Istimewa Yogyakarta hingga posisi 30 September 2026.
Dalam penanganan ketiga bank di DIY tersebut, LPS mengidentifikasi bahwa pemicu utama simpanan dinyatakan tidak layak bayar didominasi oleh faktor simpanan yang tidak tercatat dalam pembukuan bank, dengan porsi mencapai 96,8 persen.
Doddy menilai bahwa pembenahan tata kelola data via SCV tidak hanya memberi keuntungan bagi masyarakat luas, tetapi juga membantu BPR dan BPRS dalam meningkatkan kedisiplinan administrasi serta penguatan tata kelola (good corporate governance).
"Bagi BPR dan BPRS, SCV mendorong pencatatan yang lebih tertib yang sekaligus merupakan bagian dari tata kelola yang baik," katanya.
Dari cakupan perlindungan, Doddy menyampaikan bahwa sejauh ini lebih dari 99 persen total rekening nasabah di BPR telah masuk dalam jangkauan penjaminan LPS, dengan nilai batas maksimal penjaminan sebesar Rp2 miliar per nasabah untuk setiap bank.
Meski begitu, ia mengingatkan bahwa pembayaran klaim tetap harus memenuhi syarat 3S penjaminan, yaitu simpanan tercatat dalam pembukuan bank, tingkat bunga tidak melebihi suku bunga penjaminan LPS, serta nasabah tidak terbukti melakukan tindakan indikasi pidana yang merugikan bank.
Menutup arahannya, Doddy mengimbau seluruh pengurus BPR dan BPRS agar segera melakukan penyesuaian sistem informasi dan kerapian data dari sekarang tanpa perlu menunggu batas waktu maksimal.
"Kami mengajak seluruh BPR dan BPRS untuk mempersiapkan data dan sistemnya sejak sekarang tanpa harus menunggu tenggat waktu," tuturnya.
Melalui penguatan keandalan pencatatan ini, kepercayaan publik terhadap industri BPR dan BPRS diharapkan kian kokoh, sekaligus mengoptimalkan peran bank daerah dalam menghimpun dana dan menyalurkan pembiayaan bagi sektor UMKM di berbagai penjuru tanah air.